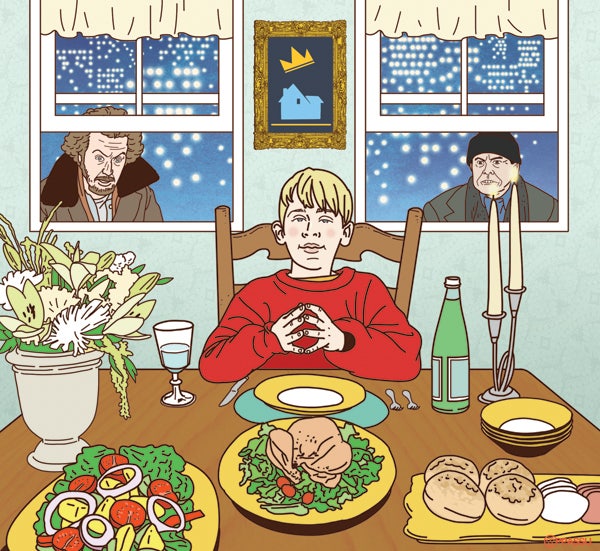
명절 단골 영화 <나 홀로 집에(Home Alone)>를 보다가 예전엔 생각지도 않았던 의문이 들었다. 8살짜리 케빈이 함정을 설치하고 2인조 도둑을 골탕 먹이는 모습을 보면서, 대체 집이 얼마나 넓고 방은 몇 개나 되기에 저런 짓을 할 수 있을까? 저런 집은 얼마나 할까?‘‘나도 속물이 됐구나, 하는 자괴감은 들지만 궁금함은 멈추지 않았다. 집 구하느라 한동안 고생을 했던 터라 자기 홀로 저 큰 집을 독차지한 케빈이 부럽기마저 했다.
케빈에겐 ‘즐거운 나의 집’이지만 2인조 도둑에겐 ‘하우스 오브 데드’였던 그 집은 미국 시카고에 위치한 대저택이었다. 400제곱미터(약 120평) 부지에 2층에 걸쳐 방만 14개가 있다니 가격도 대단할 것이다. 실제 그 저택이 올해 초에 판매자가 설정한 240만 달러(약 27억원)보다 훨씬 저렴한 160만 달러(약 18억원)에 판매되었다고 한다. 18억! 일 년에 1000만원씩 모아서 180년, 한 달에 1000만원씩 모아서 15년이 걸리는 액수다. 나는 평생 그런 집은 살 수 없을 것 같다. 그냥 ‘보통의 삶’을 꾸려나갈 수 있는 평범한 집이면 된다. 방 두 개에 화장실 하나, 한 80제곱미터(24평) 정도의 아파트 한 채 말이다. 전상인 교수는 전 국민의 70%가 아파트에 살고 싶어 하는 한국을 “아파트에 미친 나라”라고 말했다. 이유야 여러 가지가 있겠지만, 아파트가 한국 사회에서 좋은 삶의 조건이자 하나의 기준점으로 여겨지고 있기 때문일 것이다. 그런데 이 기준을 충족시키기가 만만치 않다. 서울 아파트의 3.3제곱미터당 매매가는 아직 1600만원 수준이다. (120평짜리 케빈네 집은 비록 18억짜리지만, 평당 150만원밖에 안 된다.) 결국 지금 서울에서 보통의 삶을 살기 위해선 3억 8500만원은 있어야 한다는 말이다.
3억 8500만원의 압박 집은 기본적인 삶의 조건이 되는 중요한 요소다. 일터와의 거리, 주변 편의시설, 교통 편의 등 주거 조건에 따라 어떤 사람은 시간은 부족하고, 여가가 제한되고, 신변이 위험하기까지 하다. 출퇴근 3시간에 밤이면 골목마다 어두워 위험요소가 도사리는 거주지에서 인간은 ‘잠만 자는’ 생활을 하기 마련이다. 우리 헌법 제14조와 제16조는 거주 · 이전과 주거의 자유가 명시해놓았지만, 그런 조문은 ‘3억 8500만원의 현실’ 앞에 너무나 쉽게 압도된다. 그 아파트를 내가 살(Buy) 수 없는 것이기에 나는 그곳에서 꿈꾸는 나의 인생을 살(Live) 수도 없다. 이렇게 내가 선택할 수 있는 삶은 내가 가진 돈만큼으로 제한된다. 그럼 누군가는 이렇게 말하겠지. “열심히 돈 모아서 집을 사세요!” 그래, 내 노력만큼 자유로울 수 있다면 그 또한 합당하다. 그러니 ‘견딜 수 없는 것을 견디며(Bearing the Unbearable)’ 매년 2000만원 혹은 맞벌이로 4000만원을 모아보자. 혼자서는 19년, 둘이서는 10년이면 3억 8500만원 아파트 한 채를 살 수 있다는 계산이 선다. 그런데 그 돈을 모으는 동안 일가족이 노숙할 수는 노릇이다. 결국 빚을 내서 집을 사거나(buy) 집을 사기 전까지 남의 집을 빌려 사는(live) 수밖에 없다.
아파트는 유토피아 3억 8500만원짜리 아파트를 산다면 매매가의 70%, 약 2억 7000만원 정도를 대출받을 수 있다. 그러니까 당신 수중에 1억 1500만원이 있다면 아파트를 살 수 있다는 말이다. 물론 원금을 빼고, 연 5% 정도의 이자로 매달 112.5만원을 은행에 지불해야 한다. 이자 때문에 매달 모을 수 있는 돈이 줄어들 테고, 결국 빌린 돈을 갚는 데만도 수십 년이 걸리게 될 것이지만 말이다. 그나마 이것도 1억 1500만원을 가지고 있어야 가능한 이야기다. 1억 1500만원을 모으기 전까지는 전세로 사는 수밖에 없다. 서울시 아파트 3.3제곱미터당 전세가는 매매가의 절반 수준인 830만원. 그래도 80제곱미터짜리 아파트에 전세로 살려면 2억은 있어야 한다. 보증금의 70%를 전세자금대출을 받는다 치면 6000만원만 있으면 된다. 물론 빌린 1억 4000만원에 대해 연이율 4%, 그러니까 매달 50만원의 이자를 내야 하지만 말이다. 그래도 당장 집을 사는 것보다 돈을 더 빨리 모을 수 있지 모른다. 집값이 그동안 오르지 않는다면 말이다. 6000만원도 없으면 월세를 살아야 한다. 전세 2억짜리 아파트는 보증금 1억에 100만원, 혹은 5천에 150만원 식으로 계산하는데, 보증금 3000만원 정도면 월 170만원에 살 수 있다. 월세만 연 2040만원을 지불하는 렌트 푸어로 말이다.
선택지는 단 하나, 존버! 그나마 3000만원도 없는 사람은 대책이 없다. 멀거나 좁거나 어두운 곳에서, 이외수의 표현을 빌리자면, 존버(‘존X 버티다’의 줄임말)하는 수밖에 없다. 3000만원이 모이면 월세로 살다가, 6000만원이 모이면 전세를 살다가, 1억 1500만원을 모아 3억 8500만원짜리 아파트를 사면 된다. 축하한다. 이제 드디어 렌트 푸어를 벗어나 하우스 푸어가 되었다. 우리나라 주택담보대출 규모가 395조 4000억이라고 하는데, 모두 1억 1500만원씩 돈을 빌렸다고 치면 대략 3400만명의 하우스 푸어 동지가 있는 셈이니 외롭진 않겠다. 이처럼 보통의 삶을 꿈꾸는 당신의 눈앞에 선택지는 사실상 하나밖에 없다. 세입자이자 빚쟁이로서 열심히 일해서 돈을 갚는 것 말이다. 그나마 성공적으로 빚쟁이 신세를 벗어나면, 그때는 비로소 다른 인생을 선택할 수 있을 거라는 희망이 당신을 ‘존버’하게 만들었을 것이다. 그러나 현실에 해피엔딩은 없다. 은퇴 후 마땅한 수입이 없는 당신은 평생을 쏟아 부은 아파트를 담보로 ‘주택연금’을 신청하고, 월평균 103만원을 받으며 역시나 힘겨운 여생을 존버할 것이다. 그리고 당신이 사망하는 순간, 그 아파트는 더 이상 당신 것이 아니게 된다. “살 것(Buy)인가 살 것(Live)인가 그것이 문제로다!”라고 고민한 것 같지만, 결국 빚쟁이라는 선택지 한 장만 손에 쥐고 ‘존버’할 뿐이다. 자유롭고 싶어서 시작한 일이 이리되었다. 뒤돌아보면, 결국 평생 ‘아파트 한 채’라는 밑 빠진 독에 물 붇기를 한 셈이라는 생각이 든다. 힘이 있을 때는 잠시나마 물을 가득 채울 수 있었지만, 지쳐서 손을 놓으면 물은 금세 다 빠져나가 버린다. 콩쥐는 있는데 새엄마도, 팥쥐도 없는 이 보통의 삶은 미스터리 스릴러가 따로 없다. 이러니 취업, 결혼, 육아를 포기한 3포세대로 사는 게 낫다는 푸념도 헛말은 아니다. 79년생부터 92년생까지 954만명의 3포 세대 동지들이 있으니 이쪽도 외롭진 않다. 그러나 이것을 미스터리 스릴러로 남겨둬서는 안 된다. 촘스키는 “누가 이득을 보는지를 생각하면, 무엇을 행동해야 할 것인가 방향이 보인다”고 말했다. 누가 독에 구멍을 뚫었을까? 밑 빠진 독에 부은 그 물은 어디로 빠져나간 것일까? 누가 우리의 자유를, 우리의 자유로운 삶을 담보로 이익을 보고 있는 것일까? 김전일의 말마따나, 범인은 분명 이 안에 있다.
보통의 삶을 꿈꾸는 당신의 눈 앞에 선택지는 사실상 하나밖에 없다 세입자이자 빚쟁이로서 열심히 일해서 돈을 갚는 것 말이다